미국 30년 만기 고정 모기지 금리가 7.12%까지 올라 2024년 5월 이후 최고치를 기록했습니다. 남의 나라 이야기로 넘기기 어려운 것은, 이 금리를 밀어 올린 미국 장기 국채금리가 국내 은행채 금리를 통해 주택담보대출 금리에 시차를 두고 반영되기 때문입니다. 지금 금리에서 1억 원과 5억 원을 빌리면 매달 얼마가 빠져나가는지, 미국 수준까지 오르면 얼마가 더 나가는지 원 단위로 계산했습니다.
미국 7.12%가 한국 대출자에게 곧바로 오는 이유
미국 모기지은행협회(MBA) 집계 기준 30년 고정 모기지 평균 계약 금리는 9월 셋째 주에 0.15%p 올라 7.12%가 되었습니다. 기준이 되는 미국 10년물 국채금리가 5% 안팎까지 올라 20년 만의 최고 수준을 기록한 결과입니다.
"한국은 30년 완전 고정이 드물고 대부분 5년 주기형이나 변동금리를 씁니다. 글로벌 채권금리가 뛰면 은행채 금리가 오르고, 그 부담은 시차를 두고 주담대 금리에 그대로 반영됩니다."
- 국내 금리대: 5대 은행의 5년 고정형 주담대 금리는 8월 말 기준 연 4.72~7.17%로, 상단은 이미 7%를 넘어섰습니다.
- 가산금리 부담: 가계대출 총량 관리로 가산금리가 덧붙어 대출자 체감 금리는 5~6% 선에 진입했습니다.
- 고정 비중이 낮은 구조: 5년 주기형은 5년마다 금리가 다시 정해지므로, 지금의 고금리가 장기화되면 갱신 시점에 부담이 한 번에 커집니다.
주담대 1억·5억, 금리별 월 상환액 비교
30년 만기(360개월) 원리금균등분할상환 기준입니다. 금리가 연 4.50%일 때와 미국 수준인 연 7.12%일 때를 비교했습니다.
| 대출 원금 | 적용 금리 | 매월 원리금 | 첫 달 이자 | 30년 총이자 |
|---|---|---|---|---|
| 1억 원 | 연 4.50% | 506,685원 | 375,000원 | 약 8,241만 원 |
| 1억 원 | 연 7.12% | 673,381원 | 593,333원 | 약 1억 4,242만 원 |
| 5억 원 | 연 4.50% | 2,533,427원 | 1,875,000원 | 약 4억 1,203만 원 |
| 5억 원 | 연 7.12% | 3,366,905원 | 2,966,667원 | 약 7억 1,209만 원 |
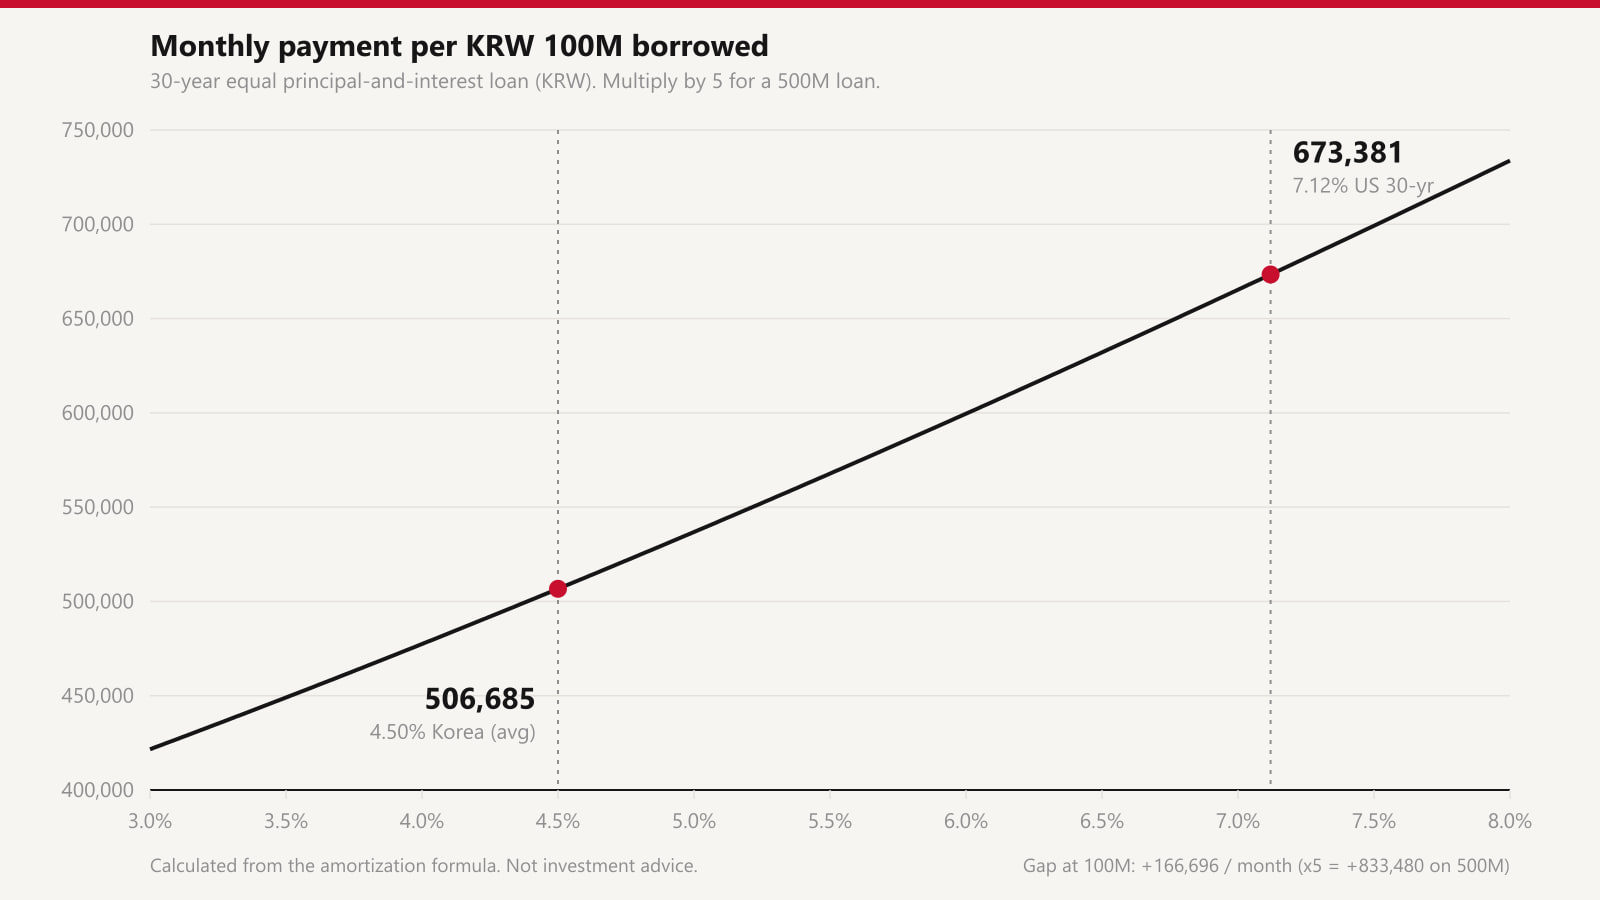
대출 1억 원, 30년 원리금균등상환 기준 금리별 월 상환액. 원리금은 원금에 정비례하므로 5억 원이면 5배를 곱하면 됩니다. 원리금균등상환 공식으로 직접 계산했습니다.
5억 대출자는 매달 83만 원, 총이자 3억 원이 더 나간다
금리 2.62%p 차이가 만드는 격차는 원금이 커질수록 벌어집니다. 1억 원을 빌렸다면 월 상환액이 약 50만 원에서 67만 원으로 약 17만 원 늘어나는 수준이지만, 수도권 아파트를 사려고 5억 원을 빌린 경우에는 이야기가 달라집니다.
연 4.5%에서 매달 253만 원이던 원리금이 연 7.12%가 되면 매달 약 337만 원으로 83만 원 늘어납니다. 월급 400만~500만 원을 받는 외벌이 가구라면 원리금을 갚고 나면 생활비를 맞추기 어려운 수준입니다.
더 큰 문제는 30년간 갚는 총이자입니다. 5억 원을 빌려 7.12%로 30년을 상환하면 이자만 약 7억 1,209만 원으로 원금보다 많아집니다. 4.5%일 때와 비교하면 이자만 3억 원이 더 나갑니다.
고금리 장기화 국면에서 대출을 지키는 3대 수칙
- 1단계: 변동금리 차주라면 5년 주기형 대환 조건을 계산해 보세요
단기 변동금리가 당장 몇 푼 저렴해 보여도, 채권시장이 흔들릴 때마다 금리 변동 위험을 그대로 떠안게 됩니다. 중도상환수수료와 갈아탄 뒤의 월 상환액을 함께 따져 보세요. - 2단계: 여유 자금은 원금 중도상환에 먼저 쓰세요
연 4.5%로 1억 원을 빌리면 첫 달 원리금의 약 74%가, 연 7.12%면 약 88%가 이자입니다. 초기에 원금을 줄여야 이자를 계산하는 기준 금액 자체가 줄어듭니다. - 3단계: 고금리 신용대출부터 정리해 DSR 여력을 지키세요
주담대 금리가 오르면 금융기관은 연체 위험을 막기 위해 신용대출 연장 금리를 더 가혹하게 올립니다. 마이너스통장 같은 고금리 신용대출부터 줄여 두어야 필요할 때 대환이나 추가 대출 여력이 남습니다.
금리는 내 의지와 무관하게 움직이지만, 원금과 상환 구조는 선택할 수 있습니다. 계산기를 한 번 두드려 보고 다음 갱신 시점의 월 상환액을 미리 확인해 두시기 바랍니다.