삼성전자와 SK하이닉스의 주주환원 정책은 3개년 단위 주기로 설계되어 있으며, 최근 발표된 자사주 매입과 특별 배당은 각각 정해진 시한 내 기계적인 하방 지지선을 형성합니다. 자사주 매입이 완료되는 시점부터는 수급 지원이 중단되고 순수 메모리 업황 지표와 주당순이익(EPS) 성장이 주가 방향성을 결정합니다.
양사 주주환원 정책 실행 주기와 매입 시한
삼성전자는 단기 주가 방어와 중장기 밸류업을 분리해 집행 중이며, SK하이닉스는 고대역폭메모리(HBM) 중심의 현금흐름 개선세를 정책 주기에 직접 반영하고 있습니다.
"자사주 매입 기간에는 거래량 대비 일정 비율의 매수벽이 유지되나, 매입 완료 후에는 유통 주식 수 감소에 따른 EPS 상향 효과와 반도체 다운/업사이클 전환 여부만이 기업가치를 재평가합니다."
- 삼성전자 3개년 환원 주기: 2024년부터 2026년까지 적용되는 3개년 정책 기간 동안 잉여현금흐름(FCF)의 50%를 환원 재원으로 배분하며, 연간 9.8조 원 규모의 정규 배당을 집행하고 남는 재원은 추가로 환원합니다. 2026년 8월에는 올해 환원 규모를 약 90조~110조 원으로 제시했고, 정규 배당을 포함한 약 30조 원의 3분기 현금배당은 10월 이사회에서 확정합니다.
- 10조 원 자사주 매입은 이미 종료: 2024년 11월 15일 이사회 결의로 시작된 총 10조 원 규모의 분할 매입은 세 차례에 걸쳐 진행되어 2025년 9월 29일 예정보다 한 달 이상 앞당겨 완료되었습니다. 1차분 약 3조 500억 원은 2025년 2월 전량 소각되었고, 2·3차분은 일부를 소각하고 나머지는 임직원 주식보상에 배정했습니다.
- 삼성전자 신규 15조 원 자사주 (보상용): 2026년 8월 21일 공시로 8월 24일부터 11월 21일까지 보통주 약 5,329만 주, 약 15조 원 규모를 장내 매입합니다. 목적이 임직원 주식보상이라 소각에 따른 주식 수 감소 효과는 없습니다.
- SK하이닉스 3개년 환원 주기: 2024년 11월 발표한 2025~2027년 정책에서 3년간 누적 FCF의 50% 범위 내 환원과 주당 연간 1,500원(기존 1,200원 대비 25% 상향) 고정 배당을 제시했고, 2026년 8월 19일 환원 규모를 누적 FCF의 '50% 이상'으로 확대했습니다.
- SK하이닉스 40조 원 자사주 (전량 소각): 같은 날 이사회에서 보통주 2,407만 주(발행주식의 약 3.3%), 약 40조 원 규모의 장내 취득을 결의했습니다. 취득 기간은 8월 20일부터 11월 19일까지이며, 매입 완료 후 전량 소각합니다. 국내 상장사 자사주 소각 사례 중 최대 규모입니다.
삼성전자 vs SK하이닉스 환원 프레임워크 비교
| 구분 항목 | 삼성전자 (Samsung Electronics) | SK하이닉스 (SK hynix) |
|---|---|---|
| 현행 정책 적용 기간 | 2024년 ~ 2026년 (3개년 주기) | 2025년 ~ 2027년 (3개년 주기) |
| 환원 재원 기준 | 3개년 누적 잉여현금흐름(FCF)의 50% | 3개년 누적 잉여현금흐름(FCF)의 50% 이상 |
| 기본 배당 정책 | 연간 9.8조 원 정규 배당 + 잔여 재원 추가 환원 | 주당 연간 1,500원 고정 배당 |
| 진행 중인 자사주 매입 | 약 15조 원 (임직원 보상용, 소각 아님) | 약 40조 원 (발행주식 약 3.3%, 전량 소각) |
| 매입 시한 | 2026년 11월 21일 | 2026년 11월 19일 |
| 직전 프로그램 | 10조 원 (2024년 11월 결의 → 2025년 9월 29일 완료) | — |
| 현 정책 종료 시점 | 2026년 말 (차기 정책 발표 필요) | 2027년 말 |
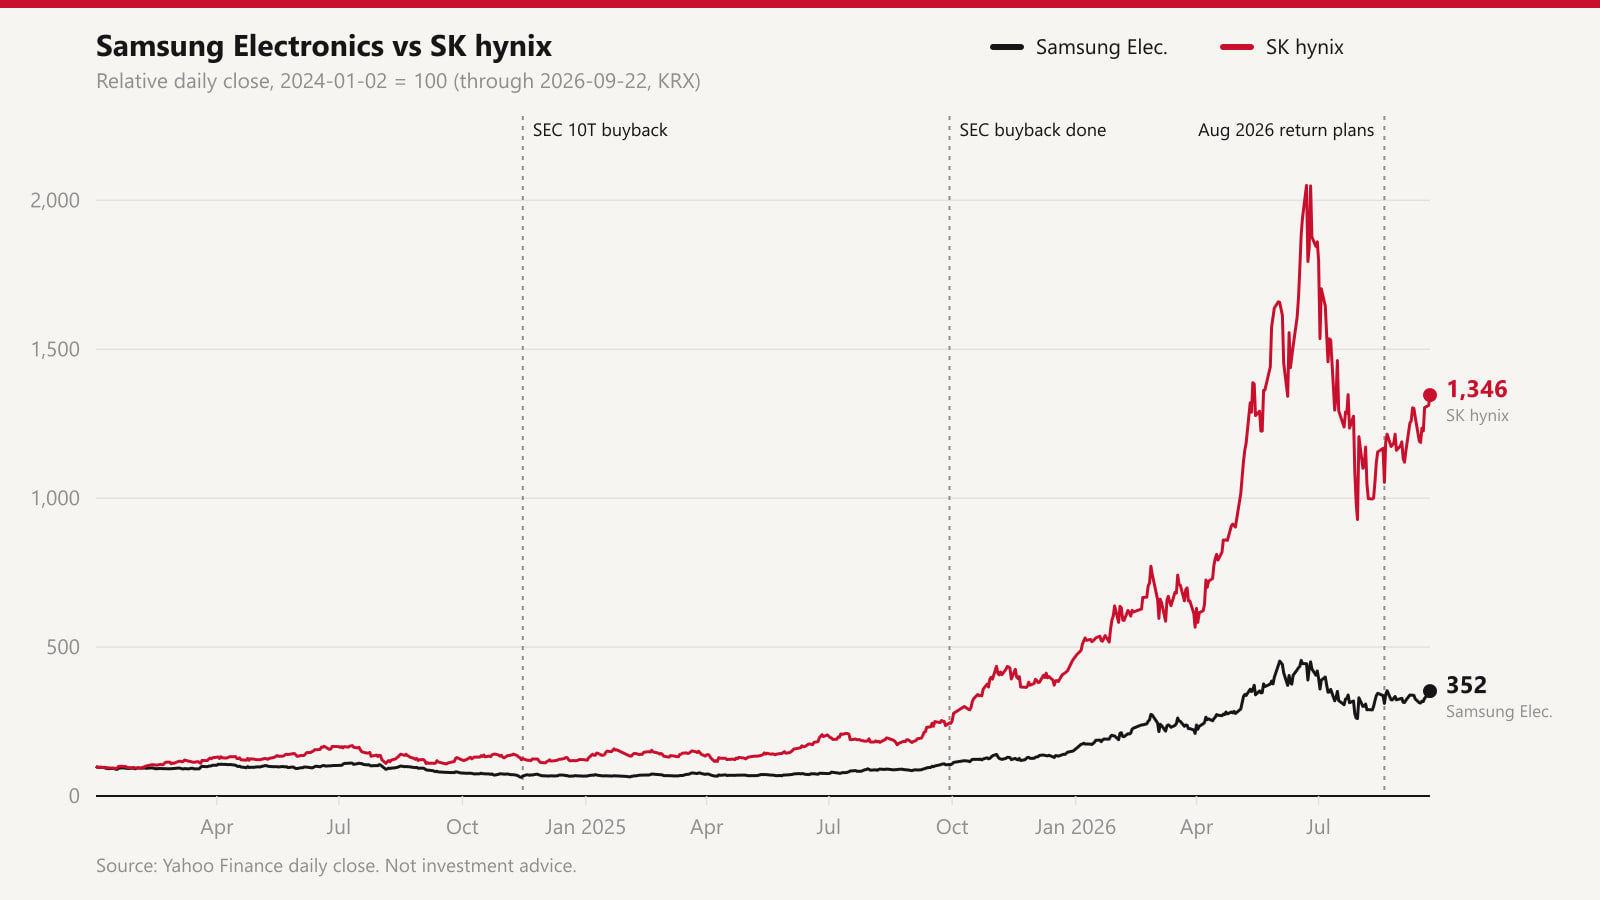
삼성전자(005930)와 SK하이닉스(000660)의 2024년 1월 2일 종가를 100으로 놓은 상대 주가. 점선은 삼성전자 10조 원 자사주 매입 결의(2024년 11월 15일), 매입 완료(2025년 9월 29일), 양사 신규 주주환원 계획 발표(2026년 8월). 자료: Yahoo Finance, 2026년 9월 22일 종가 기준.
자사주 매입 종료 후 주가가 거치는 3가지 경로
과거 20142015년, 20172018년 대규모 자사주 취득 전례를 분석하면, 장내 매수가 종료된 직후 주가는 단기 수급 공백기와 펀더멘털 연동 단계를 거치며 3가지 경로로 분기됩니다.
- 경로 1: 단기 수급 공백에 따른 기술적 조정 (종료 직후 1~2개월)
매일 일정 비율로 유입되던 기업 측 자사주 신탁 매수세가 완전히 멈추면서 일시적인 거래량 감소와 함께 차익 실현 매물이 출회되어 단기 조정 국면을 형성합니다. - 경로 2: 주당 지표 개선에 따른 구조적 상승 (업황 반등 일치 시)
자사주 소각으로 총 발행주식 수가 영구히 줄어들면 주당순이익(EPS)과 주당순자산가치(BPS)가 즉각 상승합니다. 이 시기에 D램·NAND 고정거래가격 상승이 겹치면 주가는 강력한 전고점 돌파 랠리로 직행합니다. - 경로 3: 전방 수요 둔화 시 박스권 지지선 재테스트 (다운사이클 시)
글로벌 IT 세트 수요 부진이나 재고 누적이 지속될 경우, 주식 수 감소 효과는 업황 악화에 상쇄되어 주가가 추가 상승하지 못하고 PBR 역사적 저점(삼성전자 1.0배 내외, SK하이닉스 1.2배 내외)을 재차 확인하는 장기 횡보에 갇힙니다.
두 회사의 이번 매입은 성격이 다릅니다. SK하이닉스의 40조 원은 전량 소각이라 경로 2의 주식 수 감소 효과가 그대로 적용되지만, 삼성전자의 15조 원은 임직원 보상용이라 매입 기간의 수급 효과(경로 1)만 있고 소각에 따른 EPS 개선은 기대하기 어렵습니다.
반도체 투자자 3단계 포트폴리오 운용 수칙
- 1단계: DART 공시를 통한 자사주 누적 매입률 점검
금융감독원 전자공시시스템(DART)의 '자기주식 취득 결과 보고서'를 통해 누적 매입 비율이 80%를 초과하는 구간을 파악하세요. 양사 모두 매입 시한이 11월 셋째 주(SK하이닉스 11월 19일, 삼성전자 11월 21일)에 몰려 있으므로, 11월 초부터 수급 프리미엄 소멸을 대비해야 합니다. - 2단계: 삼성전자 10월 배당 확정과 차기(2027~2029년) 정책 확인
10월 이사회에서 확정될 약 30조 원 규모 3분기 배당의 실제 금액을 확인하세요. 삼성전자는 현 3개년 정책이 2026년으로 끝나므로, 차기 로드맵의 FCF 환원 비율과 정규 배당 기준선이 어떻게 정해지는지를 비중 조절 기준으로 삼으세요. - 3단계: 수급 이벤트 소멸 후 메모리 ASP 지표로 전략 전환
자사주 매입이 끝난 종목은 장내 수급보다 대만 트렌드포스(TrendForce) 등 공인 기관의 분기별 D램·HBM 평균판매단가(ASP) 추이와 빅테크 CAPEX 집행률에 연동해 분할 매수·매도를 실행하세요.