단일종목 레버리지 상장지수펀드(ETF) 도입 과정에서 금융투자업계의 실질적 제안 없이 정책 당국 주도로 상품 출시가 강행된 정황이 확인되었습니다. 개인 투자자 보호 체계와 시장 수용성에 대한 면밀한 검증 없이 추진된 고위험 파생결합 상품은 유동성 공급이라는 본래 명분과 달리 기초자산의 단기 변동성을 비정상적으로 확대하는 기폭제로 작용합니다.
단독 확보 문건으로 드러난 추진 과정의 모순
청와대 연풍문에서 열린 비공개 회의에 앞서 주요 증권사와 자산운용사가 제출한 의견서에는 단일종목 레버리지 ETF 도입을 직접 요청한 사례가 전무했습니다. 정책 목표인 '자본시장 투자 매력도 제고'의 수단으로 제시된 방안들은 우선주 확대나 세제 혜택 등 보수적 활성화 대책에 집중되어 있었습니다.
"사전 제출 자료에도 레버리지 관련 내용은 없었습니다. 정책 수뇌부가 주재하는 공식 회의 자리에서 업계가 사전 조율되지 않은 파생 상품을 즉석에서 먼저 제안할 수는 없습니다."
- 업계 수요의 부재: 해외로 유출된 가상자산 및 레버리지 투자 수요 흡수를 언급한 단 한 곳을 제외하면, 대다수 금융사는 건전성 위주의 일반 정책을 건의했습니다.
- 불투명한 의사결정 경로: 회의록조차 남기지 않은 비공개 일정 직후 상품 도입이 급물살을 타면서, 당국이 사전에 방향을 정해둔 채 구색 맞추기식 의견 수렴만 거쳤다는 비판이 제기됩니다.
- 협회 측 해명 왜곡: 금융투자협회는 관련 자료 취합 사실을 부인했으나, 본 회의 일주일 전 이미 금융당국과의 사전 실무 협의가 진행된 기록이 드러나며 행정 신뢰도에 타격을 입었습니다.
정책 명분과 시장 현실 비교
| 구분 | 정부 및 당국 입장 | 시장 현실 및 전문가 우려 |
|---|---|---|
| 추진 명분 | 서학개미의 해외 증시 레버리지 원정 매매 흡수 | 개별 종목 쏠림 현상 심화 및 개인 손실 누적 위험 |
| 도입 절차 | 자본시장 매력도 제고를 위한 민관 합동 논의 | 업계 제안 없는 하향식(Top-down) 일방 강행 |
| 시장 영향 | 국내 증시 거래대금 증대 및 파생시장 활성화 | 장 마감 직전 기계적 매매로 인한 주가 왜곡 유발 |
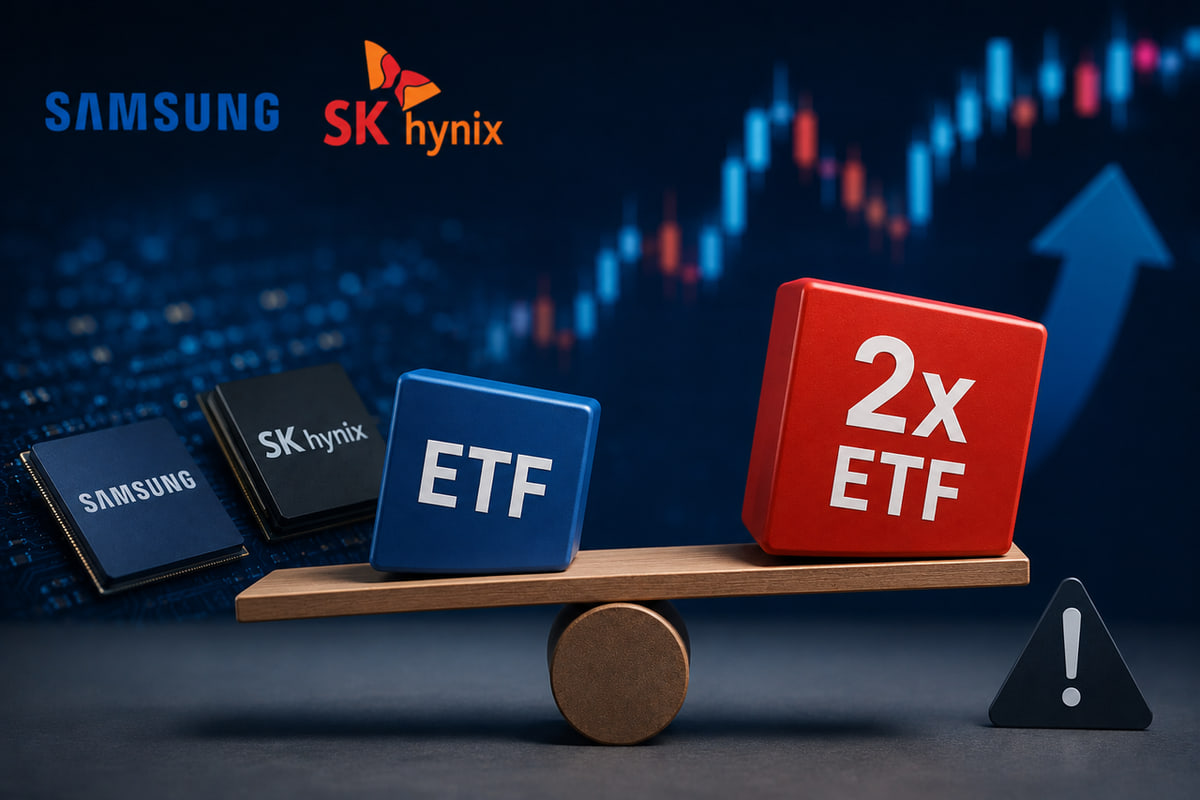
레버리지 상품이 증시 변동성을 폭발시키는 구조
단일종목 레버리지 ETF는 단순히 주가 등락률의 1.5배나 2배를 정직하게 따라가는 상품이 아닙니다. 매일 목표 배수를 유지하기 위해 장 마감 직전 실행되는 일일 리밸런싱(Daily Rebalancing) 메커니즘이 기초자산의 가격 진폭을 극단적으로 키웁니다.